Garantie décennale d'un couvreur : que couvre-t-elle vraiment ?
La garantie décennale d'un couvreur protège votre toiture pendant 10 ans. Découvrez précisément les dommages couverts, les exclusions et comment la faire jouer en cas de sinistre.
La garantie décennale d'un couvreur couvre pendant 10 ans les désordres qui compromettent la solidité de la toiture ou la rendent impropre à sa destination, comme les infiltrations ou l'affaissement de charpente. Elle repose sur l'article 1792 du Code civil et s'applique à compter de la réception des travaux, sans que vous ayez à prouver une faute de l'artisan. Vérifiez que l'entreprise fournit une attestation d'assurance décennale valide avant de signer le devis.
- Garantie décennale d’un couvreur : le périmètre exact de la couverture
- Les dommages de toiture couverts par la garantie décennale
- Ce que la garantie décennale d’un couvreur ne couvre pas
- Garantie décennale couvreur : comment la faire jouer en cas de sinistre
- Garantie décennale et assurance dommages-ouvrage : les différences clés
- Dans quels cas la garantie décennale d’un couvreur ne s’applique-t-elle pas ?
- Conclusion : protégez votre toiture avant et après les travaux
Votre toiture vient d’être refaite ou réparée sur la Côte d’Opale. Quelques mois plus tard, une infiltration apparaît, une tuile se déplace, un chéneau fuit. Qui paie les réparations ? La garantie décennale couvreur protège votre maison contre les désordres graves qui touchent la solidité ou l’étanchéité de l’ouvrage. Encore faut-il savoir ce qu’elle couvre réellement, comment la déclencher et ce qu’elle exclut. Voici le périmètre exact, sans jargon inutile.
Garantie décennale d’un couvreur : le périmètre exact de la couverture
La garantie décennale couvre les dommages qui compromettent la solidité de la toiture ou la rendent impropre à sa destination (infiltrations, affaissement de charpente, tuiles arrachées). Elle s’applique pendant 10 ans à compter de la réception des travaux et engage l’entreprise de couverture, même si le défaut n’était pas visible au départ.
Cette garantie repose sur l’article 1792 du Code civil, qui instaure une présomption de responsabilité des constructeurs pendant 10 ans. Vous n’avez donc pas à prouver une faute de l’artisan : le simple constat du désordre suffit, dès lors qu’il relève de la nature décennale. Les articles 1792-2 et 1792-4-1 précisent l’étendue de la couverture et les bénéficiaires successifs, notamment en cas de revente de la maison.
Le point de départ est la réception des travaux, pas la signature du devis ni le début du chantier. Cette réception doit être formalisée par un procès-verbal, avec ou sans réserves. Si vous avez signé sans réserve, vous perdez le bénéfice de la garantie pour les défauts apparents ce jour-là. Pour les défauts cachés, la protection reste entière.
La garantie décennale couvreur est une assurance obligatoire pour toute entreprise de couverture en France. Vérifiez l’attestation d’assurance avant le début du chantier, car une entreprise non assurée ne pourra pas vous indemniser en cas de sinistre.
Les dommages de toiture couverts par la garantie décennale
Sont couverts les infiltrations d’eau par la couverture, les affaissements de charpente, les tuiles ou ardoises qui se détachent massivement, les défauts d’étanchéité des solins ou faîtages, et les désordres affectant les gouttières ou chéneaux intégrés à l’ouvrage. Les désordres doivent rendre la toiture impropre à sa fonction de protection.
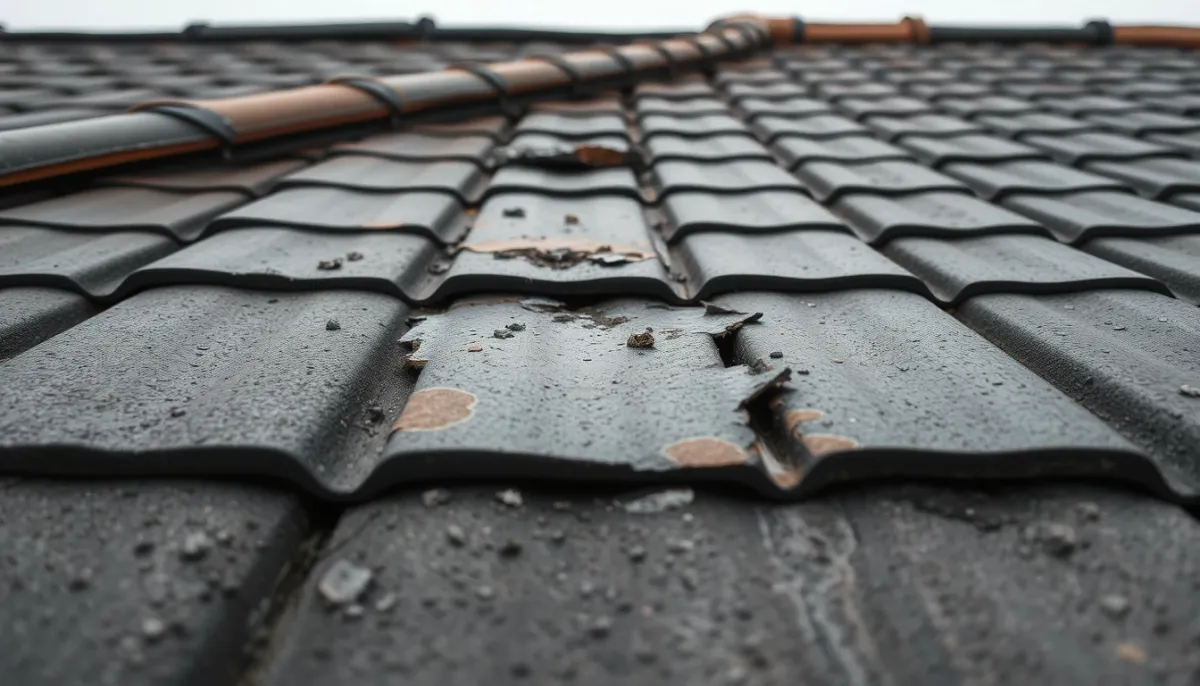
La jurisprudence trace une ligne claire : une infiltration ponctuelle, localisée et réparable à moindre coût, n’est pas toujours un désordre décennal. La Cour de cassation l’a rappelé dans un arrêt du 12 juillet 2018 (n° 17-20.657). En revanche, une infiltration généralisée qui traverse la couverture et rend la maison inhabitable entre dans le champ de la garantie décennale couvreur.
Le rapport 2023 de l’Agence Qualité Construction (AQC) indique que 38% des sinistres décennaux en toiture concernent des infiltrations. Ce chiffre montre l’importance de surveiller les points singuliers : solins de cheminée, noues, faîtages, rives, pénétrations de toit. Un défaut d’étanchéité à ces endroits engage la responsabilité décennale du couvreur.
| Type de désordre | Couvert par la décennale ? | Condition |
|---|---|---|
| Infiltration généralisée par la couverture | Oui | Impropre à la destination |
| Affaissement de charpente | Oui | Compromet la solidité |
| Tuiles arrachées en nombre | Oui | Défaut de fixation ou de pose |
| Infiltration ponctuelle réparable | Non systématique | Jurisprudence variable |
| Défaut esthétique de teinte | Non | Hors champ décennal |
Ce que la garantie décennale d’un couvreur ne couvre pas
La garantie décennale exclut les dommages esthétiques, l’usure normale, les défauts d’entretien, les dégâts causés par un événement extérieur (tempête, grêle), les travaux sur existant non conformes, et les désordres apparents à la réception non réservés. Elle ne couvre pas non plus les équipements dissociables comme un chauffe-eau solaire.
Voici les exclusions les plus fréquentes sur une toiture de la Côte d’Opale :
- Mousses, lichens ou tuiles simplement décolorées par le temps : défaut esthétique, pas de couverture décennale.
- Gouttière bouchée par des feuilles ou non nettoyée depuis des années : défaut d’entretien, à votre charge.
- Tuiles cassées par une tempête ou un impact de grêle : événement climatique, pris en charge par votre assurance habitation.
- Chauffe-eau solaire ou panneau photovoltaïque défaillant : élément d’équipement dissociable, garanti 2 ans au titre de l’article 1792-3 du Code civil.
- Désordre visible le jour de la réception et non mentionné au procès-verbal : réputé accepté, donc exclu.
La loi Spinetta du 4 janvier 1978 a posé le socle de l’assurance construction obligatoire. Elle distingue la garantie décennale (10 ans, gros œuvre et éléments indissociables) de la garantie de bon fonctionnement (2 ans, équipements dissociables). Cette distinction évite de confondre un simple remplacement d’équipement avec un sinistre de structure.
Garantie décennale couvreur : comment la faire jouer en cas de sinistre
Pour activer la garantie décennale, adressez une lettre recommandée avec accusé de réception à l’entreprise de couverture, décrivant les désordres et joignant photos et devis de réparation. L’entreprise doit déclarer le sinistre à son assureur décennal. En cas de refus ou de silence, saisissez le tribunal judiciaire dans les 10 ans suivant la réception.
La procédure suit trois étapes :
- Constatez les désordres : photos datées, rapport d’un expert indépendant si possible, relevé précis des infiltrations ou affaissements.
- Notifiez par lettre recommandée avec accusé de réception à l’entreprise de couverture, en joignant les preuves et un devis de réparation chiffré.
- Si l’entreprise ne répond pas sous 30 jours ou refuse, mettez en cause son assureur décennal directement, puis saisissez le tribunal judiciaire.
L’article 1792-4-1 du Code civil vous permet d’agir directement contre l’assureur de l’entreprise, sans passer par elle. Cette action directe est un levier puissant : l’assureur ne peut pas se retrancher derrière la défaillance de l’artisan. Le délai de prescription est de 10 ans à compter de la réception, conformément à l’article 1792-4-3 du Code civil.
Ne réalisez pas les réparations vous-même avant le passage de l’expert d’assurance. Les travaux effectués sans constat contradictoire peuvent vous priver de l’indemnisation.
Garantie décennale et assurance dommages-ouvrage : les différences clés
L’assurance dommages-ouvrage (DO) est souscrite par le maître d’ouvrage et préfinance rapidement les réparations des désordres décennaux, sans attendre la détermination des responsabilités. La garantie décennale est l’assurance de l’entreprise qui prend en charge sa responsabilité. La DO est obligatoire pour les travaux de construction ou de rénovation lourde.
- ✅ Souscrite par l’entreprise de couverture
- ✅ Couvre la responsabilité de l’artisan
- ✅ Indemnise après détermination des responsabilités
- ✅ Action directe possible contre l’assureur
- ❌ Souscrite par vous, le maître d’ouvrage
- ❌ Obligatoire pour les travaux avec permis de construire
- ❌ Préfinance les réparations sans attendre
- ❌ Délai de réponse de 60 jours pour l’assureur
L’article L. 242-1 du Code des assurances impose la souscription d’une assurance dommages-ouvrage pour les travaux de construction ou de rénovation lourde. L’assureur DO doit statuer sur votre demande dans un délai de 60 jours. Passé ce délai, il est réputé avoir accepté la prise en charge. Cette rapidité contraste avec la garantie décennale couvreur, qui suppose d’établir la responsabilité de l’entreprise avant indemnisation.
Dans quels cas la garantie décennale d’un couvreur ne s’applique-t-elle pas ?
La garantie décennale ne s’applique pas si le désordre était apparent à la réception et n’a pas été réservé, si le dommage résulte d’un défaut d’entretien ou d’un usage anormal, si les travaux ont été réalisés par une entreprise non assurée, ou si le délai de 10 ans est expiré. Elle ne couvre pas non plus les travaux exclus du champ de l’assurance construction (petits travaux, aménagements intérieurs).
Une toiture refaite sans permis de construire et sans assurance dommages-ouvrage reste couverte par la garantie décennale de l’entreprise. Mais si le couvreur n’a pas d’assurance décennale valide au jour du chantier, vous n’avez aucun recours. Vérifiez toujours l’attestation avant le premier coup de marteau.
L’article 1792-6 du Code civil définit la réception comme l’acte par lequel vous acceptez l’ouvrage, avec ou sans réserves. Les réserves écrites protègent vos droits pour les défauts visibles. Sans réserve, ces défauts sont réputés acceptés. L’article L. 243-1-1 du Code des assurances impose à tout constructeur, y compris le couvreur, de justifier d’une assurance décennale avant l’ouverture du chantier.
Conclusion : protégez votre toiture avant et après les travaux
La garantie décennale couvreur est votre filet de sécurité pendant 10 ans après la réception des travaux. Elle protège contre les infiltrations, les affaissements de charpente et les défauts d’étanchéité qui rendent la maison inhabitable. Mais elle n’est efficace que si trois conditions sont réunies : une entreprise assurée, une réception formalisée avec réserves si nécessaire, et une déclaration rapide du sinistre.
Avant de signer un devis de couverture sur la Côte d’Opale, exigez l’attestation d’assurance décennale de l’entreprise. Le jour de la réception, inspectez la toiture avec l’artisan et notez par écrit toute réserve, même minime. En cas de sinistre, envoyez une lettre recommandée avec accusé de réception dans les plus brefs délais, sans réparer vous-même avant expertise. Ces trois réflexes transforment une garantie théorique en protection réelle pour votre maison.
Questions frequemment posees
Quels désordres sont couverts par la garantie décennale d'un couvreur ?
La garantie décennale couvre les dommages qui compromettent la solidité de la toiture ou la rendent impropre à sa destination : infiltrations, affaissement de charpente, tuiles arrachées, défauts d'étanchéité graves. Elle ne couvre pas les défauts esthétiques ou les menus désordres.
À partir de quand démarre la garantie décennale d'un couvreur ?
La garantie décennale démarre à la date de réception des travaux, formalisée par un procès-verbal, et non à la signature du devis ou au début du chantier. Elle court pendant 10 ans à compter de cette réception.
Comment déclencher la garantie décennale en cas de problème de toiture ?
Vous devez d'abord informer l'entreprise de couverture par lettre recommandée avec accusé de réception, en décrivant les désordres et en joignant des photos. Si l'artisan ne répond pas ou conteste, vous pouvez saisir son assureur décennale ou engager une procédure judiciaire.
La garantie décennale couvre-t-elle les réparations urgentes avant expertise ?
Oui, en cas d'urgence (infiltration active, risque d'effondrement), vous pouvez faire réaliser des travaux de mise en sécurité pour éviter l'aggravation, à condition de conserver les preuves (factures, photos) et d'en informer rapidement l'artisan et son assureur.
Que se passe-t-il si le couvreur n'a pas d'assurance décennale ?
L'absence d'assurance décennale est une infraction pénale. Vous pouvez signaler l'entreprise à la DGCCRF ou au parquet, mais vous ne serez pas indemnisé par l'assurance. Vérifiez toujours l'attestation d'assurance décennale avant de signer un devis.
La garantie décennale est-elle transférable en cas de revente de la maison ?
Oui, la garantie décennale est attachée à l'ouvrage et non au propriétaire. En cas de revente, l'acquéreur bénéficie de la garantie pour les désordres survenus pendant les 10 ans suivant la réception des travaux, conformément à l'article 1792-4-1 du Code civil.
Des travaux de toiture ou de façade à chiffrer ?
Recevez plusieurs devis d'artisans de votre secteur, pour une toiture, un démoussage, des gouttières, un ravalement ou des travaux de peinture. Deux minutes de questions, aucune obligation de donner suite.
Demander un devis gratuitRédigé par
Thomas Delattre
Ancien conducteur de travaux dans une entreprise de couverture et de ravalement du littoral, Thomas Delattre a passé une vingtaine d'années sur les toits et les échafaudages entre la baie de Somme et la frontière belge. Il relit les devis que les lecteurs lui envoient et explique ce qui se cache derrière chaque ligne.
À lire également
TVA à 10 % ou 5,5 % sur des travaux de toiture : qui y a droit ?
Taux de TVA réduit sur les travaux de toiture : conditions, logements éligibles, pièges à éviter et démarches pour en bénéficier en toute légalité.
Déclaration préalable pour refaire sa toiture : quand est-elle obligatoire ?
Refaire sa toiture sans déclaration préalable peut coûter cher. Découvrez les cas où elle est obligatoire, les sanctions encourues et les démarches à suivre sur la Côte d'Opale.