Toiture abîmée après une tempête sur la Côte d'Opale : que faire dans les 48 heures ?
Tuiles envolées, faîtage arraché, fuite dans les combles : les bons gestes après un coup de vent sur le littoral, la déclaration à l'assurance, les réparations provisoires, les prix et les pièges des démarcheurs.
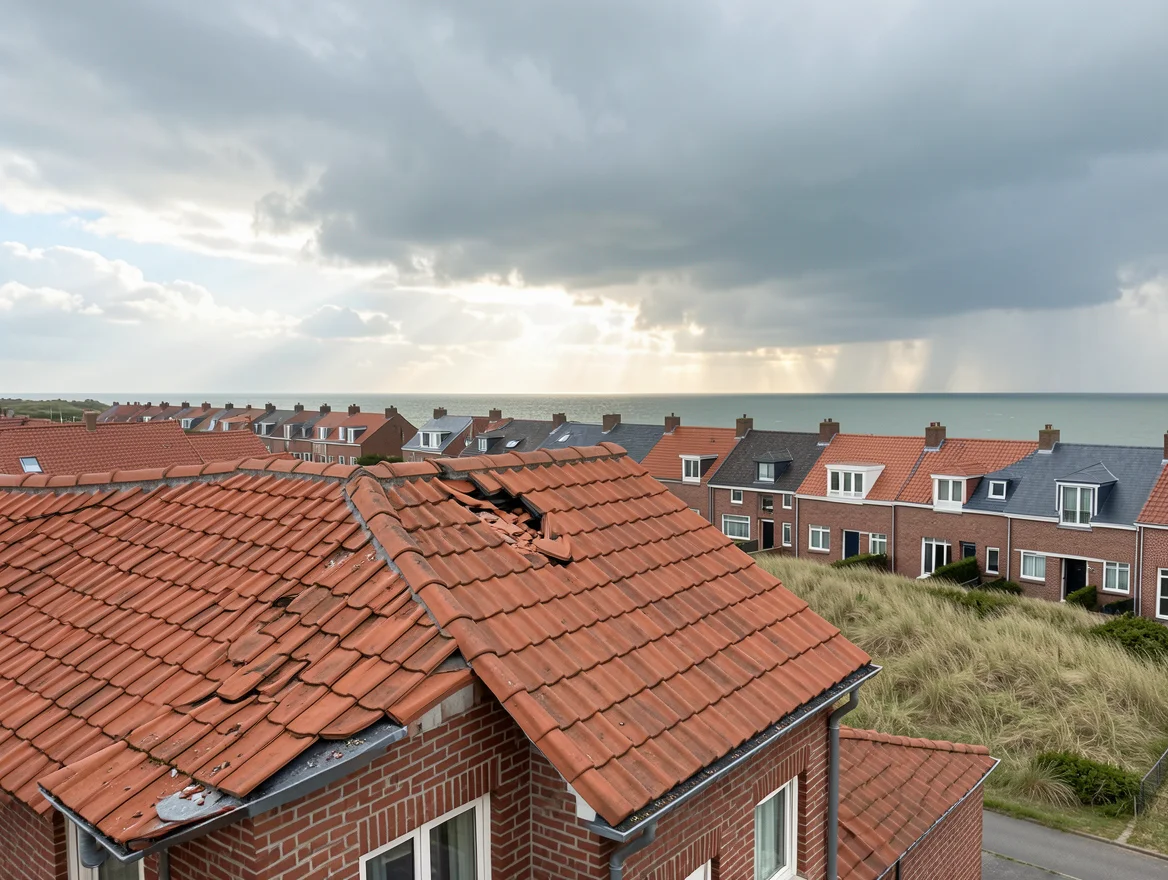
Sur la Côte d'Opale, les tempêtes ne sont pas une exception. Chaque automne et chaque hiver, des rafales de 100 à 140 km/h balaient le littoral entre Boulogne-sur-Mer et Dunkerque. En novembre 2023, la tempête Ciarán a rappelé à des milliers de propriétaires du Pas-de-Calais ce que coûte une toiture mal préparée.
Le lendemain d'un coup de vent, la même scène se répète dans les rues de Calais, de Wimereux ou de Gravelines : des tuiles sur le trottoir, une bâche bleue sur un toit, et des camionnettes sans nom qui proposent de tout réparer dans l'heure. Voici les gestes qui protègent votre maison, votre indemnisation et votre portefeuille.
Que faire dans les premières heures ?
La priorité est la sécurité. Ne montez jamais sur un toit mouillé et battu par le vent, et éloignez-vous des façades d'où des tuiles peuvent encore tomber. Si des éléments menacent la voie publique, prévenez la mairie ou les pompiers : ils peuvent baliser la zone.
Ensuite, limitez l'entrée d'eau depuis l'intérieur. Placez des bassines sous les gouttes, déplacez les meubles et les objets fragiles, et coupez l'électricité dans les pièces où l'eau ruisselle près d'un plafonnier ou d'une prise.
- Photographiez la toiture depuis la rue et depuis le jardin, sous plusieurs angles.
- Photographiez les dégâts intérieurs : taches au plafond, combles mouillés, isolant détrempé.
- Conservez les tuiles et les débris tombés, ils servent de preuve.
- Notez la date et l'heure de la tempête, et les éventuels avis de vigilance de Météo-France.
Comment déclarer le sinistre à son assurance ?
La garantie tempête est incluse dans la plupart des contrats multirisque habitation. Elle couvre les dommages causés par un vent d'une intensité exceptionnelle, souvent définie dans le contrat par un seuil de vitesse ou par l'importance des dégâts constatés dans la commune.
Le délai de déclaration est en général de cinq jours ouvrés à compter du moment où vous avez connaissance du sinistre. Déclarez par téléphone, en ligne ou par lettre recommandée, en joignant vos photos. Si l'état de catastrophe naturelle est reconnu par arrêté, comme pour les inondations du Pas-de-Calais en 2023, le délai et la procédure changent : suivez les indications de votre assureur.
Les réparations conservatoires sont autorisées, et même attendues. Vous n'avez pas à laisser la pluie entrer en attendant l'expert. Faites poser une bâche ou remettre quelques tuiles, gardez la facture et les photos avant et après : ces frais sont en principe pris en charge au titre des mesures de sauvegarde.
Ce que l'assurance demandera
Un devis détaillé de réparation, établi par une entreprise identifiable, avec adresse, numéro de SIRET et attestation d'assurance décennale. Pour les sinistres importants, un expert passe constater les dégâts. Ne faites pas démarrer la réfection complète avant son passage, sauf accord écrit de l'assureur.
La franchise reste à votre charge, et la vétusté de la toiture peut réduire l'indemnisation si le contrat ne prévoit pas de garantie en valeur à neuf. Relisez ces deux clauses avant de chiffrer quoi que ce soit.
Bâchage, tuiles, faîtage : combien coûtent les réparations ?
Les prix ci-dessous ont été constatés sur la Côte d'Opale en octobre 2026. Ils grimpent dans les jours qui suivent une grosse tempête, quand tous les couvreurs du secteur sont sollicités en même temps.
| Intervention | Prix constaté | Délai habituel |
|---|---|---|
| Bâchage d'urgence d'un pan de toiture | 300 à 900 € | 24 à 72 heures |
| Remise en place ou remplacement de 10 à 30 tuiles | 300 à 900 € | quelques jours |
| Reprise d'un faîtage sur 8 à 12 mètres | 400 à 1 100 € | une journée |
| Réfection d'un solin de cheminée arraché | 400 à 1 200 € | une journée |
| Remplacement d'une gouttière arrachée | 50 à 100 € le mètre | une demi-journée à une journée |
| Réfection complète d'un pan de 50 m² | 7 000 à 12 000 € | une semaine environ |
Si une nacelle ou un échafaudage est nécessaire, comptez 200 à 600 € de plus pour une intervention ponctuelle. Sur une maison de ville mitoyenne, l'accès par l'arrière est souvent plus simple et moins coûteux qu'un échafaudage sur rue.
Pourquoi les mêmes toitures souffrent-elles à chaque tempête ?
Le vent n'arrache pas une toiture au hasard. Il attaque les points faibles, toujours les mêmes, et un couvreur expérimenté du littoral les connaît par cœur.
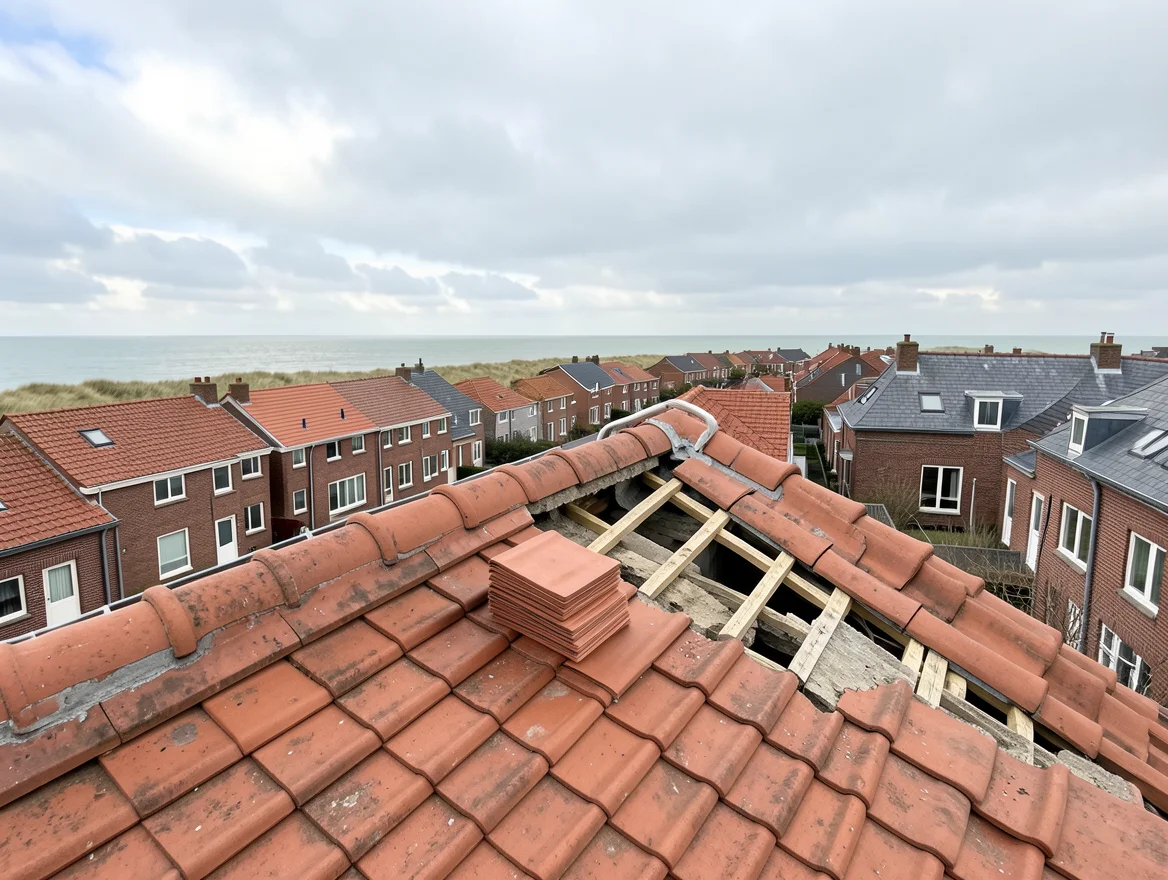
- Les rives et l'égout. Les tuiles du bord de toiture prennent le vent de face. Si elles ne sont pas fixées par des crochets ou des vis, elles partent les premières.
- Le faîtage. Un faîtage scellé au mortier vieillit, se fissure et se décolle. Les faîtages posés à sec, avec closoir ventilé et fixation mécanique, résistent mieux.
- Les solins. La jonction entre la toiture et la cheminée ou le mur mitoyen est fragile. Un solin en mortier fissuré laisse passer la pluie poussée par le vent.
- Les liteaux. Un bois pourri par l'humidité ne retient plus les tuiles. C'est souvent ce que révèle une tempête sur une toiture de plus de cinquante ans.
Renforcer avant la prochaine saison
Une révision de toiture à l'automne, avant la saison des tempêtes, coûte entre 200 et 500 € pour une maison individuelle. Le couvreur remet en place les tuiles glissées, contrôle les fixations des rives, le faîtage et les solins, et nettoie les gouttières. C'est la dépense la plus rentable qu'on puisse faire sur une toiture du littoral.
Lors d'une réfection, exigez une fixation renforcée des tuiles adaptée à la zone de vent du littoral, plus exigeante qu'à l'intérieur des terres. Le surcoût est modeste, et c'est exactement ce qui fait la différence lors de la tempête suivante.
Quels dégâts ne se voient pas tout de suite ?
Une toiture qui ne fuit pas le lendemain de la tempête n'est pas forcément intacte. Certains dégâts n'apparaissent qu'aux pluies suivantes, parfois plusieurs semaines plus tard, quand la déclaration d'assurance n'est plus aussi simple à faire.
- Les tuiles fêlées ou soulevées sans être tombées : elles laissent passer l'eau poussée par le vent à la prochaine averse.
- L'écran sous toiture déchiré : invisible depuis l'extérieur, il se repère depuis les combles, avec une lampe.
- L'isolant mouillé : une laine minérale trempée perd l'essentiel de son pouvoir isolant et peut faire pourrir les bois qu'elle touche.
- Les gouttières décalées : une pente modifiée par un coup de vent fait déborder l'eau le long de la façade.
Le bon réflexe consiste à monter dans les combles dans les jours qui suivent, par temps de pluie si possible, et à refaire des photos. Si un doute subsiste, une inspection par un couvreur coûte entre 100 et 250 € et peut être jointe au dossier d'assurance.
Préparer la maison avant la saison des tempêtes
Au-delà de la toiture, quelques gestes simples limitent la casse : rentrer ou arrimer le mobilier de jardin, élaguer les branches qui surplombent le toit, vérifier la fixation des antennes et des paraboles, et dégager les descentes de gouttières. Sur le littoral, ce petit tour de propriété mérite d'être fait chaque mois d'octobre.
Comment repérer un démarcheur malhonnête ?
Les escroqueries aux travaux de toiture se multiplient après chaque tempête dans le Nord et le Pas-de-Calais. Le scénario est connu : un homme sonne, prétend avoir vu des tuiles cassées depuis la rue, monte sur le toit et redescend avec des photos alarmantes. Le prix annoncé, souvent payable en liquide, s'envole ensuite.
- Un artisan sérieux ne sonne pas chez vous sans avoir été appelé.
- Il remet un devis écrit, avec son adresse, son SIRET et son attestation décennale.
- Il ne réclame pas un acompte important avant le début des travaux.
- Il accepte que vous preniez le temps de comparer et de prévenir votre assureur.
Pour un contrat signé à domicile, vous disposez en principe d'un délai de rétractation de quatorze jours, et le professionnel ne peut rien encaisser pendant les sept premiers jours. Les travaux d'urgence expressément demandés par le client font exception : ne laissez pas un inconnu qualifier d'urgent un chantier qui ne l'est pas.
Dans quels cas une réparation ne suffit-elle pas ?
Une tempête est parfois le révélateur d'une toiture en fin de vie. Réparer quelques tuiles sur une couverture épuisée revient à payer deux fois : une fois maintenant, une fois à la prochaine tempête.
- Les tuiles se cassent au moindre appui et s'effritent sur les bords.
- Les liteaux sont noirs, mous ou cassés à plusieurs endroits.
- Il n'existe aucun écran sous toiture, et les combles prennent l'eau à chaque pluie battante.
- Les fuites reviennent à des endroits différents d'une année sur l'autre.
Dans ces situations, la réfection complète devient la solution la plus économique à moyen terme. Notre guide de la rénovation de toiture détaille les prix au mètre carré et les choix de matériaux, et celui des gouttières et de la zinguerie traite des dégâts qui touchent les descentes et les chéneaux.
Quel artisan appeler, et dans quel ordre ?
Pour un bâchage d'urgence, un couvreur du secteur ou votre assistance habitation, si votre contrat en prévoit une. Pour la réparation définitive, demandez au moins deux devis, en précisant que le sinistre est déclaré : l'artisan rédigera un devis exploitable par l'assureur.
Si vous ne connaissez aucun couvreur sur le littoral, vous pouvez décrire vos dégâts en deux minutes : votre demande est transmise à des artisans de votre secteur, qui vous rappellent pour fixer une visite.
Questions fréquentes
L'assurance rembourse-t-elle le bâchage d'urgence ?
En général oui, au titre des mesures conservatoires destinées à limiter l'aggravation des dommages. Gardez la facture, les photos avant et après, et mentionnez le bâchage dans votre déclaration de sinistre.
Peut-on faire réparer avant le passage de l'expert ?
Les réparations provisoires, oui. La réfection définitive, mieux vaut attendre l'expert ou l'accord écrit de l'assureur, sinon il pourrait contester l'étendue des dégâts. Les photos datées sont votre meilleure protection.
Mon voisin a perdu des tuiles tombées sur ma voiture : qui paie ?
C'est votre propre assurance qui intervient d'abord, au titre de la garantie tempête de votre contrat auto ou habitation selon les cas. La responsabilité du voisin ne joue que si un défaut d'entretien manifeste de sa toiture est démontré.
À partir de quelle vitesse de vent la garantie tempête s'applique-t-elle ?
Cela dépend du contrat. Beaucoup retiennent un seuil autour de 100 km/h, ou le fait que de nombreux bâtiments de la commune aient été endommagés. Les relevés des stations Météo-France voisines servent de référence.
Des travaux de toiture ou de façade à chiffrer ?
Recevez plusieurs devis d'artisans de votre secteur, pour une toiture, un démoussage, des gouttières, un ravalement ou des travaux de peinture. Deux minutes de questions, aucune obligation de donner suite.
Demander un devis gratuitRédigé par
Thomas Delattre
Ancien conducteur de travaux dans une entreprise de couverture et de ravalement du littoral, Thomas Delattre a passé une vingtaine d'années sur les toits et les échafaudages entre la baie de Somme et la frontière belge. Il relit les devis que les lecteurs lui envoient et explique ce qui se cache derrière chaque ligne.
À lire également
Fuite au pied de la cheminée : le solin en cause, et comment le refaire
Une fuite au pied de la cheminée signe presque toujours un solin défaillant. Diagnostic, matériaux, coût et méthode pour le refaire durablement sur le littoral de la Côte d'Opale.
Prix d'une réfection de toiture au m² en 2026 : le détail poste par poste
Découvrez le coût réel d'une réfection de toiture au m² en 2026 sur la Côte d'Opale : fourchettes de prix, détail poste par poste, aides et pièges à éviter pour budgéter sereinement vos travaux.